Ceny ropy se v úterý udržely na vyšších úrovních, protože napětí na geopolitické scéně zesílilo poté, co americký prezident Donald Trump pohrozil Rusku novými sankcemi, pokud nedosáhne příměří s Ukrajinou během příštích 10 až 12 dnů. Investoři se obávají, že jakékoli nové sankce vůči Moskvě – významnému hráči v konsorciu OPEC+ – by mohly ohrozit stabilitu dodávek ropy, zejména v době, kdy je poptávka v letních měsících na severní polokouli na vrcholu.
Cena severomořské ropy Brent se udržela kolem 70 dolarů za barel, což představuje udržení předchozího denního zisku ve výši 2,3 %, což byl nejvyšší nárůst za poslední dva týdny. Americká lehká ropa West Texas Intermediate (WTI) se obchodovala poblíž hranice 67 dolarů za barel. Tento růst byl podpořen nejen obavami z možného výpadku dodávek, ale také napjatým očekáváním nadcházejícího zasedání aliance OPEC+, které rozhodne o objemech produkce pro září.

Trump ve svém prohlášení zdůraznil, že „okno pro mírové řešení“ se rychle uzavírá a varoval Moskvu, že pokud nedojde k deeskalaci konfliktu na Ukrajině, Spojené státy zváží uvalení „sekundárních sankcí“, tedy sankcí zaměřených i na společnosti obchodující s Ruskem. Tento krok by měl dalekosáhlé dopady nejen na samotné Rusko, ale i na globální energetické toky. Analytici však zůstávají rozděleni v názoru, zda prezident skutečně naplní své výhrůžky. Warren Patterson z ING Groep NV v Singapuru uvedl, že trh sice bere Trumpova slova vážně, ale zároveň existuje značná skepse, protože americký prezident zároveň tlačí na nižší ceny ropy, které sekundární sankce rozhodně nezajistí.
Napětí se zvýšilo poté, co Evropská unie zavedla další sadu sankcí vůči Rusku, včetně zásahu proti indické společnosti Nayara Energy, která úzce spolupracuje s ruskými producenty. Z tohoto důvodu trhy pozorně sledují každou indicii, která by mohla naznačovat omezení ruského exportu – což by v kombinaci s rostoucí poptávkou mohlo vytvořit tlak na další růst cen.
Na druhou stranu ale trh s ropou čelí v delším horizontu riziku opačného vývoje. Ačkoli v současnosti ceny podporuje silná poptávka a sezónní nedostatek zásob v některých regionech, stále přetrvávají obavy z nadbytku v závěru roku. OPEC a jeho spojenci nadále drží poměrně vysokou úroveň produkce, a pokud by poptávka neudržela tempo, může dojít k přebytku, který by naopak zatlačil ceny dolů.
Současná situace tak staví OPEC+ do náročné pozice. Nadcházející zasedání aliance bude muset zvážit, zda krátkodobé výpadky kvůli geopolitickému napětí ospravedlňují přísnější kvóty na září, nebo zda bude lepší zachovat současnou úroveň produkce a předejít cenovému šoku. Tento faktor je obzvlášť citlivý, protože globální ekonomika se stále potýká s důsledky předchozích inflačních vln a energetických krizí.
Prezident Trump zároveň v pondělí zdůraznil, že je frustrován opakovaným odmítáním příměří ze strany Vladimira Putina. Připomněl, že původně Moskvě stanovil lhůtu 50 dní, která měla vypršet 2. září. Nový, výrazně kratší termín 10 až 12 dní má sloužit jako poslední varování. To vyvolalo prudkou reakci na trzích, protože jakákoli eskalace situace může ovlivnit vývoz ruské ropy, a tím i globální rovnováhu.
Navíc do celé situace vstupuje i širší obchodní kontext. Do 1. srpna zbývá jen několik dní a trhy spekulují, zda Spojené státy uzavřou klíčové obchodní dohody se svými partnery. Pokud by se jednání zadrhla, mohl by tento faktor působit jako další destabilizující prvek na trhu s komoditami, včetně ropy.
Zatím se ale zdá, že ropa bude pokračovat v trendu růstu – minimálně do doby, než se rozhodne o budoucím postoji OPEC+ a zda Trump skutečně promění své výhrůžky v realitu. Trh tak zůstává v napětí, které v blízké době pravděpodobně nezmizí.
Gold holds recent losses after stronger-than-expected US data reinforced bets on another Federal Reserve rate hike in the fight against inflation. The metal is trading around $4,280 per ounce, retracing a 1.7% drop from the previous day.
Gold's trajectory in recent weeks has been driven by the expected path of the Fed's policy rate: investors are trying to assess whether high energy prices will keep inflationary pressure at a level that justifies further hikes, which is usually negative for a non-yielding asset. Since the start of the month, gold has lost more than 3%, and this logic reasserted itself on Wednesday: the sell-off in the Treasury market intensified sharply after stronger-than-forecast economic data and a weak government debt auction, reflecting the view that inflation is likely to remain persistent.
Yields on most maturities hit highs not seen in nearly two decades, and the five-year yield rose above 5% for the first time since 2007 — a key trigger for gold, because a sharp rise in yields in the midsection of the curve directly increases the opportunity cost of holding a non-yielding metal.
The yield move stemmed from the data itself: US business activity grew at the fastest pace in more than five years, as firm demand pushed new orders and employment higher for both manufacturers and service providers. The direct chain familiar from recent weeks follows: the stronger the US economy, the fewer reasons the Fed has to stop the hiking cycle, and the more confident the central bank is in continuing tightening without risking a recession, the less attractive gold becomes amid rising real yields.
Fed governor Michael Barr said further rate hikes will likely be required to return inflation to the 2% target, and his comments continued a string of similar warnings from other Fed officials that price pressures look persistent. The swaps market now prices in at least three rate increases through April next year, and it is this aggregate chorus within the Fed, not an isolated speech, that explains why gold remains under structural pressure despite an obvious geopolitical premium from the Hormuz conflict.
But even amid hawkish Fed rhetoric, gold's downside is limited by structural physical demand, which partly offsets the pressure from rising yields and prevents the sell-off from turning into a sustained downtrend. In my view, the combination of five-year yields above 5%, strong business activity data, and near-unanimous hawkish rhetoric from Fed officials makes the coming weeks for gold more likely a period of narrow consolidation than a base for a renewed sustained rally. I do not rule out a further test of support around $4,250, but a full downside break toward $4,000 would require an even stronger Fed signal than Barr's, since Chinese demand and ETF inflows continue to restrain the metal from deeper liquidation.
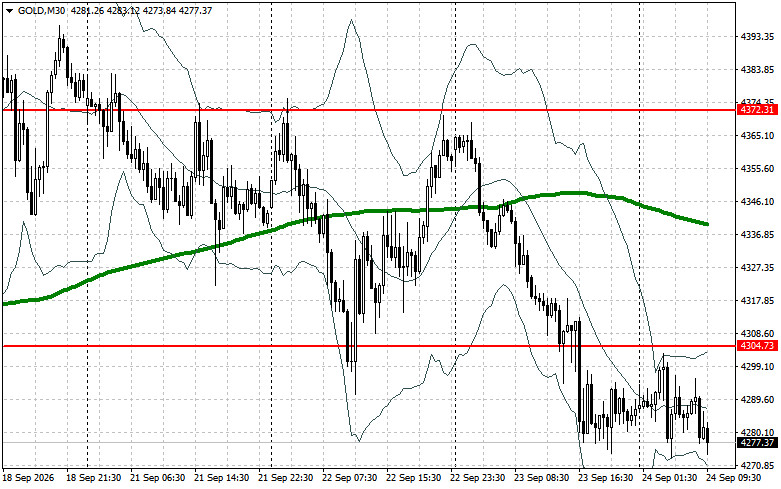
On the technical side, buyers need to take the nearest resistance at $4,304. That would allow a target of $4,372, beyond which a breakout would be fairly difficult. The farthest target is the $4,424 area. In the event of a decline, bears will try to seize control of $4,249. If they succeed, a range breakout would deal a serious blow to bulls' positions and push Gold down to a low of $4,186 with the prospect of reaching $4,156.